


VR Banking - einfach sicher
4,660.46K Rezensionen
App-Details
- Version
- 9.3.5
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 5.000.000+
- Entwickler
- Atruvia AG
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
Wer sein Bankkonto nicht nur ansehen, sondern unterwegs wirklich im Blick behalten möchte, findet in VR Banking - einfach sicher eine klar auf diesen Alltag ausgerichtete Lösung. Ich habe die App als mobiles Finanzwerkzeug betrachtet: nicht als Haushaltsbuch mit vielen Extras, sondern als direkten Zugang zur eigenen Bankverbindung. Genau darin liegt ihre Stärke. Die Anwendung gehört zur Kategorie Finanzen, stammt von Atruvia AG und konzentriert sich auf die Verwaltung von Bankkonten per Smartphone.
Mein erster Eindruck ist angenehm nüchtern. Die App versucht nicht, aus dem Kontostand ein großes Analyseerlebnis zu machen. Stattdessen steht die schnelle Kontrolle im Mittelpunkt: kurz öffnen, den aktuellen Überblick bekommen und eine anstehende Bankaufgabe erledigen. Für Menschen, die ihre Bankgeschäfte normalerweise am Computer erledigen, ist das besonders praktisch, wenn gerade kein Laptop zur Hand ist. Wer dagegen eine umfassende Vermögensplanung oder eine bankenunabhängige Finanzzentrale sucht, sollte die Erwartungen etwas zurücknehmen.
Der mobile Kontozugriff als eigentliche Stärke
Die wichtigste Fähigkeit von VR Banking ist für mich der unmittelbare Zugriff auf das eigene Banking. Das klingt zunächst selbstverständlich, macht im Alltag aber einen deutlichen Unterschied. Ein Blick auf das Konto lässt sich zwischen zwei Terminen erledigen, eine Zahlung kann unterwegs geprüft werden, und man muss nicht erst an den heimischen Rechner wechseln. Diese Nähe zum eigenen Konto hilft vor allem dann, wenn man Ausgaben bewusst kontrollieren möchte.
Die App ist kostenlos erhältlich und für alle Altersgruppen freigegeben. Sie setzt ein Smartphone mit mindestens iOS oder Android in der entsprechenden Version 10 voraus. Für die praktische Nutzung ist weniger entscheidend, ob das Gerät besonders leistungsstark ist, sondern ob das Betriebssystem noch unterstützt wird. Auf einem älteren Telefon lohnt sich deshalb ein kurzer Blick auf die Systemversion, bevor man die Anwendung einrichtet.
Die Verbreitung spricht dafür, dass das Konzept viele Nutzer erreicht: Im Store kommt die Anwendung auf über fünf Millionen Installationen und eine durchschnittliche Bewertung von 4,6. Solche Zahlen ersetzen keinen persönlichen Test, zeigen aber, dass die App im Alltag vieler Menschen angekommen ist. Die aktuelle Fassung ist Version 9.2.0; wer eine ältere Ausgabe verwendet, sollte sie vor der Einrichtung aktualisieren, damit die Bedienung möglichst nah am aktuellen Stand bleibt.
Wichtig ist dabei die Einordnung: Die App ersetzt nicht automatisch jede andere Finanzanwendung. Sie ist vor allem dann sinnvoll, wenn die eigene Bankverbindung in der VR-Banking-Umgebung genutzt wird und man den vertrauten Kontozugang mobil weiterführen möchte. Für ein bunt gemischtes Portfolio aus vielen Banken kann eine unabhängige Multibanking-App passender sein. Dafür muss man dort oft mit einer zusätzlichen Oberfläche, weiteren Kontoverknüpfungen und einem weniger direkten Verhältnis zur eigenen Bank leben.
Was der schnelle Zugriff im Alltag verändert
Der praktische Vorteil zeigt sich nicht beim einmaligen Öffnen, sondern in kleinen Situationen, die sich ständig wiederholen. Ich kann vor einem Einkauf prüfen, ob eine erwartete Abbuchung bereits berücksichtigt wurde. Nach einem Restaurantbesuch lässt sich kontrollieren, ob der Betrag plausibel ist. Auch eine Überweisung, die man nicht länger aufschieben möchte, kann direkt am Smartphone angestoßen werden, statt sie später zu vergessen.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Gerade diese kurzen Kontrollen können helfen, finanzielle Entscheidungen weniger aufzuschieben. Eine klassische Banking-Webseite am Computer ist nicht grundsätzlich schlechter, aber sie verlangt mehr Vorbereitung. Man muss das Gerät öffnen, den Browser starten und sich in die Bankumgebung bewegen. Auf dem Smartphone ist der Zugang näher am Moment, in dem die Frage entsteht: Reicht das Guthaben noch, ist der Zahlungseingang da, oder wurde eine Buchung bereits ausgeführt?
Ich sehe darin auch einen Vorteil für Menschen, die ihre Kontobewegungen regelmäßig prüfen möchten, ohne ein detailliertes Budgetsystem zu führen. Die App kann eine einfache Gewohnheit unterstützen: morgens oder abends kurz nachsehen, offene Bewegungen einordnen und den nächsten finanziellen Schritt bewusst entscheiden. Sie nimmt einem diese Entscheidung nicht ab, macht den dafür nötigen Blick aber leichter.
So würde ich sie in einer typischen Woche einsetzen
Ein realistischer Ablauf beginnt am Wochenende. Vor dem Einkauf prüfe ich den Kontostand und überlege, welche regelmäßigen Abbuchungen in den nächsten Tagen noch anstehen. Unter der Woche genügt ein kurzer Blick nach einem Onlinekauf, um zu sehen, ob die Belastung bereits sichtbar ist. Kommt eine erwartete Zahlung verspätet, muss ich nicht warten, bis ich wieder am Schreibtisch sitze. Ich kann den Kontoverlauf direkt mobil kontrollieren und anschließend entscheiden, ob ich den Absender kontaktiere.
Der Nutzen liegt nicht darin, dass jeder Vorgang spektakulär schneller wird. Vielmehr sinkt die Hürde für kleine Prüfungen. Das ist ein unterschätzter Unterschied: Wenn der Kontozugriff bequem genug ist, schaut man eher nach, bevor aus einer Unklarheit ein Problem wird. Für mich ist das die überzeugendste Rolle der App – sie bringt das Banking näher an die tatsächliche Alltagssituation.
Wer die Anwendung gemeinsam mit einer Banking-Webseite nutzt, sollte sich eine klare Routine angewöhnen. Am Computer kann man längere Vorgänge ruhiger erledigen, während das Smartphone für Kontrolle und spontane Aufgaben dient. Diese Aufteilung verhindert, dass man auf dem kleinen Bildschirm unnötig lange arbeitet. Die mobile App ist am stärksten, wenn sie genau das erledigt, wofür ein Smartphone gut geeignet ist: schnellen Zugriff, kurze Entscheidungen und Banking ohne Ortsbindung.
Einrichtung und Bediengefühl: bequem, aber nicht völlig friktionsfrei
Bei einer Banking-App ist die erste Einrichtung naturgemäß weniger locker als bei einem gewöhnlichen Einkaufs- oder Nachrichtenprogramm. Das ist kein Fehler, sondern Teil des Sicherheitsanspruchs. Ich würde mir dafür Zeit nehmen, die Zugangsdaten nicht zwischen Tür und Angel eingeben und das Smartphone während der Einrichtung nicht aus der Hand geben. Wer seine Bank bisher nur am Computer verwendet hat, sollte außerdem einplanen, sich an die mobile Navigation zu gewöhnen.
Die App wirkt in ihrem Zweck klar: Konto verwalten, Informationen prüfen und Bankgeschäfte mobil erledigen. Diese Konzentration kann angenehm sein, weil man nicht durch eine überladene Finanzplattform navigieren muss. Gleichzeitig bedeutet sie, dass Nutzer, die viele Auswertungen, umfangreiche Kategorien oder eine zentrale Übersicht über zahlreiche Anbieter erwarten, möglicherweise weniger bekommen, als sie sich von einer spezialisierten Finanz-App wünschen.
Ein kleiner, aber wichtiger Tipp: Ich würde die Anwendung nicht erst dann einrichten, wenn eine dringende Zahlung ansteht. Besser ist es, den Zugang in einer ruhigen Situation vorzubereiten und anschließend mit einer ungefährlichen Routine zu testen, etwa mit dem bloßen Prüfen des Kontostands oder der Buchungen. So merkt man früh, ob das eigene Gerät, der Zugang und die persönliche Bedienweise gut zusammenspielen.
Außerdem sollte man das Smartphone selbst ernst nehmen. Eine Banking-App ist nur so sorgfältig geschützt wie das Gerät, auf dem sie läuft. Ein aktuelles Betriebssystem, eine Displaysperre und ein vorsichtiger Umgang mit fremden Nachrichten gehören für mich deshalb zur Nutzung dazu. Die App kann den Bankzugang mobil machen; sie kann aber nicht verhindern, dass jemand sein Telefon ungeschützt liegen lässt oder Zugangsdaten leichtfertig weitergibt.
Der beste Anwendungsfall: Kontrolle zwischen zwei Terminen
Am meisten profitiert meiner Einschätzung nach eine Person, die regelmäßig unterwegs ist und trotzdem einen verlässlichen Blick auf ihr Konto braucht. Ein gutes Beispiel ist der Tag, an dem mehrere Ausgaben zusammenkommen: Fahrtkosten, ein Einkauf und eine bereits erwartete Abbuchung. Statt nur nach Gefühl zu entscheiden, lässt sich der Kontostand zwischendurch prüfen. Das schafft keine neue Einnahme, verhindert aber eher, dass man eine Ausgabe auf einer falschen Annahme aufbaut.
Auch für Menschen mit unregelmäßigen Zahlungseingängen ist der mobile Zugriff nützlich. Wenn man auf eine Überweisung wartet, kann man den Eingang kontrollieren, ohne die Bankseite am Computer aufzurufen. Das ist besonders hilfreich, wenn eine weitere Zahlung davon abhängt. Ich würde mich dabei allerdings nicht ausschließlich auf eine einzelne Anzeige verlassen, wenn eine Frist kritisch ist. Bei wichtigen Angelegenheiten bleibt es sinnvoll, den Vorgang zusätzlich sorgfältig zu prüfen und bei Unklarheiten direkt mit der Bank zu sprechen.
Ein weiterer guter Einsatzbereich ist die Reise innerhalb des eigenen Alltags: im Zug, im Wartezimmer oder vor dem Bezahlen. Die App macht das Konto dort zugänglich, wo die finanzielle Entscheidung tatsächlich stattfindet. Genau dieser Ortsbezug unterscheidet sie vom klassischen Online-Banking am Desktop. Man muss nicht erst zurück an den großen Bildschirm, nur um eine einfache Frage zum eigenen Konto zu beantworten.
Weniger überzeugend ist sie für jemanden, der nur einmal im Monat seine Unterlagen sortiert und ansonsten keinen mobilen Zugriff braucht. In diesem Fall kann das gewohnte Banking am Computer ausreichen. Auch Nutzer, die ihre Konten bei mehreren unterschiedlichen Banken bündeln und sämtliche Ausgaben in einer einzigen, bankübergreifenden Oberfläche analysieren möchten, sollten eher nach einer dafür spezialisierten Lösung suchen. Der direkte VR-Zugang ist nicht automatisch die beste Antwort auf jedes Finanzproblem.
Die wichtigsten Abwägungen vor dem Wechsel aufs Smartphone
Der größte Vorteil – die Nähe zum Konto – ist zugleich eine mögliche Schwäche. Weil der Zugriff so einfach wird, kann man sich angewöhnen, den Kontostand ständig zu kontrollieren, ohne daraus bessere Entscheidungen abzuleiten. Ich würde die App deshalb als Werkzeug für bewusste Kontrolle verwenden, nicht als Anlass für dauerndes Nachsehen. Eine feste kurze Routine ist hilfreicher als viele nervöse Einzelprüfungen.
Der zweite Trade-off betrifft den Bildschirm. Auf einem Smartphone lassen sich kurze Aufgaben bequem erledigen, längere Eingaben oder eine gründliche Prüfung vieler Buchungen können aber anstrengender sein. Wer eine Zahlung mit mehreren Details vorbereitet oder seine Finanzen über einen längeren Zeitraum vergleichen möchte, arbeitet am Computer oft konzentrierter. Die mobile Anwendung ergänzt das klassische Online-Banking für mich eher, als dass sie es vollständig verdrängt.
Hinzu kommt die Abhängigkeit vom mobilen Gerät. Ein leerer Akku, ein nicht verfügbares Netz oder ein beschädigtes Smartphone kann den schnellen Zugang erschweren. Deshalb würde ich wichtige Banktermine nicht bis zur letzten Minute aufheben. Die App ist sehr praktisch für spontane Kontrollen, aber ein verantwortungsvoller Umgang mit Finanzen braucht weiterhin etwas Planung.
Auch beim Datenschutz und bei der Sicherheit ist Bequemlichkeit nie der einzige Maßstab. Ich würde die App nur auf einem persönlich kontrollierten Gerät verwenden und keine Banking-Sitzung offen lassen, wenn das Smartphone weitergegeben wird. Bei einem Gerätewechsel sollte man den Zugang nicht einfach als Nebensache behandeln. Erst wenn das alte Gerät sauber aus dem eigenen Alltag entfernt und das neue sorgfältig eingerichtet ist, fühlt sich der Wechsel für mich wirklich abgeschlossen an.
Die Bewertung von 4,6 bei rund 216.000 Bewertungen und etwa 60.000 Rezensionen vermittelt ein starkes allgemeines Nutzerbild, sagt aber nicht, ob jede einzelne Bankbeziehung und jedes Smartphone gleich gut funktionieren. Banking-Erfahrungen hängen immer auch von der eigenen Bank, dem Gerät und den persönlichen Erwartungen ab. Ich würde die gute Resonanz deshalb als Ermutigung sehen, nicht als Garantie für eine völlig reibungsfreie Nutzung.
Für wen sich VR Banking besonders lohnt
Die App passt am besten zu Kunden, die ihre Bankgeschäfte bereits im VR-Umfeld erledigen und diesen Zugang mobil nutzen möchten. Sie ist ebenso interessant für Menschen, die häufig unterwegs sind, Zahlungseingänge kontrollieren oder vor Ausgaben schnell den aktuellen Stand prüfen wollen. Wer eine einfache Verbindung zwischen Alltag und Konto sucht, bekommt hier ein Werkzeug, das seine Aufgabe verständlich erfüllt.
Auch weniger technikbegeisterte Nutzer können davon profitieren, sofern sie bereit sind, die Einrichtung einmal in Ruhe durchzugehen. Der Wert liegt nicht in möglichst vielen Funktionen, sondern darin, dass der Kontozugriff nicht mehr an einen festen Ort gebunden ist. Für Eltern, Berufstätige, Pendler oder alle, die ihre Bankangelegenheiten gern zeitnah prüfen, kann diese Beweglichkeit spürbar sein.
Überspringen würde ich die App eher, wenn die eigene Finanzorganisation stark auf umfassende Auswertungen, automatische Zusammenführung vieler Banken oder detaillierte Budgetplanung ausgerichtet ist. Dafür ist eine darauf spezialisierte Anwendung wahrscheinlich geeigneter. Ebenso muss niemand wechseln, der mit dem bisherigen Desktop-Banking zufrieden ist und den Kontostand unterwegs nicht benötigt. Eine kostenlose App ist nicht automatisch nötig, nur weil sie verfügbar ist.
Mein Fazit fällt deshalb klar, aber nicht überschwänglich aus: VR Banking - einfach sicher ist vor allem ein praktischer mobiler Zugang zum eigenen Konto. Atruvia AG hält den Schwerpunkt dort, wo er im Alltag den größten Nutzen bringt: beim Prüfen, Verwalten und Erledigen von Bankgeschäften unterwegs. Die Anwendung ist kostenlos, für Nutzer ab null Jahren freigegeben und mit ihrer aktuellen Version 9.2.0 auf einen modernen mobilen Einsatz ausgerichtet.
Ich würde sie Freunden empfehlen, die ihr VR-Banking nicht länger an den Computer binden möchten und eine direkte, alltagstaugliche Lösung suchen. Meine Empfehlung gilt mit einer Einschränkung: Erwartet kein vollständiges Finanzstudio, sondern einen mobilen Bankzugang. Wer diese Rolle richtig einschätzt, bekommt eine App, die kleine Kontrollen leichter macht, spontane Entscheidungen unterstützt und im besten Fall dafür sorgt, dass man seine Finanzen nicht erst dann prüft, wenn bereits etwas schiefgelaufen ist.
Vorteile
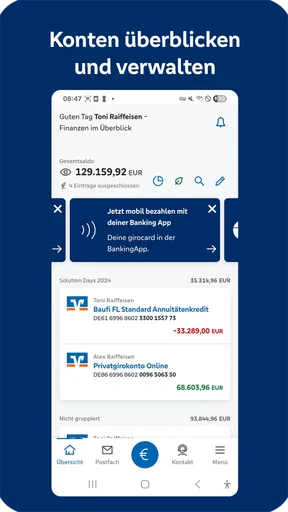
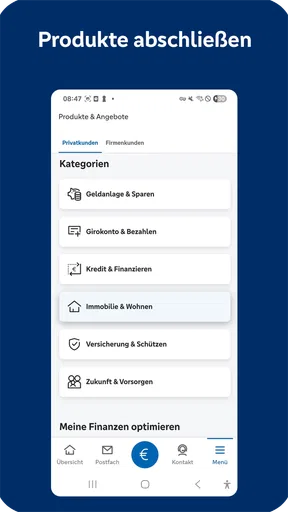
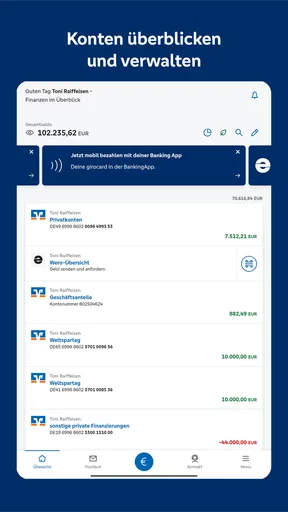
- Übersichtliche Darstellung von Konten
- Umsätzen und Finanzprodukten
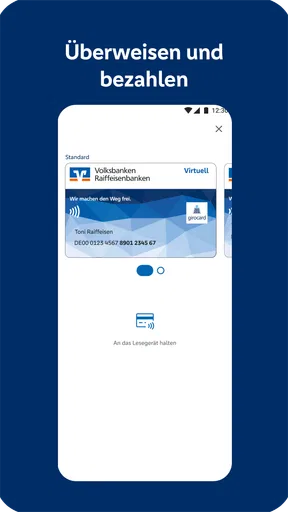
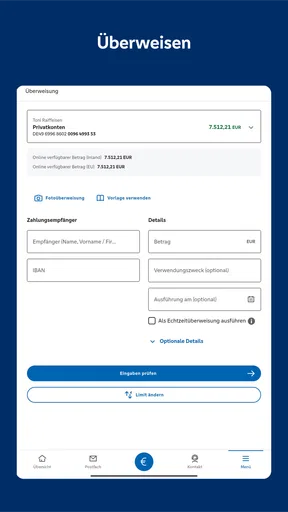
- Überweisungen lassen sich bequem direkt in der App ausführen
- Push-Benachrichtigungen informieren zeitnah über Kontobewegungen
- Hoher Sicherheitsstandard durch moderne Authentifizierungsverfahren
- Praktische Funktionen wie Fotoüberweisung und Geldautomaten-Suche
Nachteile
- Einige Funktionen sind nur für Kunden der Volksbanken Raiffeisenbanken verfügbar
- Die Anmeldung kann je nach Bank und Sicherheitsverfahren aufwendig sein
- Für die Nutzung wird eine stabile Internetverbindung benötigt
- Funktionsumfang und Design können je nach angebundener Bank variieren
- Nicht alle individuellen Bankprodukte werden vollständig unterstützt
Häufig gestellte Fragen zu VR Banking - einfach sicher
Was ist VR Banking – einfach sicher und welche Funktionen bietet die App?
VR Banking – einfach sicher ist die Mobile-Banking-App der Volksbanken Raiffeisenbanken. Nach der Anmeldung können Nutzer unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und ihre Konten übersichtlich organisieren. Je nach unterstützter Bank und Freischaltung stehen zusätzlich Funktionen wie Fotoüberweisung, Echtzeitüberweisungen, Depotinformationen oder die Verwaltung mehrerer Konten zur Verfügung.
Welche Voraussetzungen müssen für die Nutzung von VR Banking – einfach sicher erfüllt sein?
Für die Nutzung benötigen Sie in der Regel ein Girokonto bei einer teilnehmenden Volksbank oder Raiffeisenbank sowie einen aktivierten Online-Banking-Zugang. Zusätzlich ist ein kompatibles Android- oder iOS-Gerät mit Internetverbindung erforderlich. Die genaue Einrichtung hängt von Ihrer Bank ab. Häufig werden außerdem ein Anmeldeverfahren wie VR-NetKey oder Alias und ein separates Freigabeverfahren, beispielsweise VR SecureGo plus, benötigt.
Wie sicher ist VR Banking – einfach sicher bei Überweisungen und der Anmeldung?
Die App verwendet etablierte Sicherheitsmechanismen für den mobilen Zahlungsverkehr. Der Zugriff wird normalerweise durch persönliche Zugangsdaten und ein zusätzliches Freigabeverfahren geschützt. Überweisungen müssen je nach Einrichtung in einer separaten Sicherheits-App oder mit einem anderen TAN-Verfahren bestätigt werden. Trotzdem sollten Sie die App nur aus offiziellen Stores laden, Ihr Smartphone aktuell halten und niemals Zugangsdaten oder Freigabecodes weitergeben.
Kann ich mit VR Banking – einfach sicher Überweisungen per Foto oder Echtzeitüberweisung durchführen?
Viele unterstützte Banken bieten innerhalb der App praktische Funktionen wie Fotoüberweisungen an. Damit lassen sich Rechnungsdaten oder ein QR-Code erfassen, wodurch das manuelle Eingeben reduziert wird. Auch Echtzeitüberweisungen können verfügbar sein, sofern Ihre Bank diese Funktion unterstützt und die jeweiligen Bedingungen erfüllt. Vor der Bestätigung sollten Sie Empfänger, Betrag und IBAN immer sorgfältig kontrollieren.
Was kann ich tun, wenn die Anmeldung nicht funktioniert oder mein Smartphone verloren geht?
Wenn die Anmeldung fehlschlägt, prüfen Sie zunächst Internetverbindung, App-Version und eingegebene Zugangsdaten. Bei einer Sperre oder technischen Problemen hilft der Kundenservice Ihrer Volksbank oder Raiffeisenbank weiter. Bei Verlust oder Diebstahl des Smartphones sollten Sie das Gerät und gegebenenfalls das mobile Banking beziehungsweise das Freigabeverfahren sofort sperren lassen. Verwenden Sie dafür die offiziellen Kontaktwege Ihrer Bank und ändern Sie wichtige Zugangsdaten, falls ein Zugriff möglich gewesen sein könnte.


